LOCATION NUE OU LOCATION MEUBLEE : PRESENTATION DES REGIMES
Publié le 03/09/2025
LOCATION NUE OU LOCATION MEUBLEE : PRESENTATION DES REGIMES FISCAUX
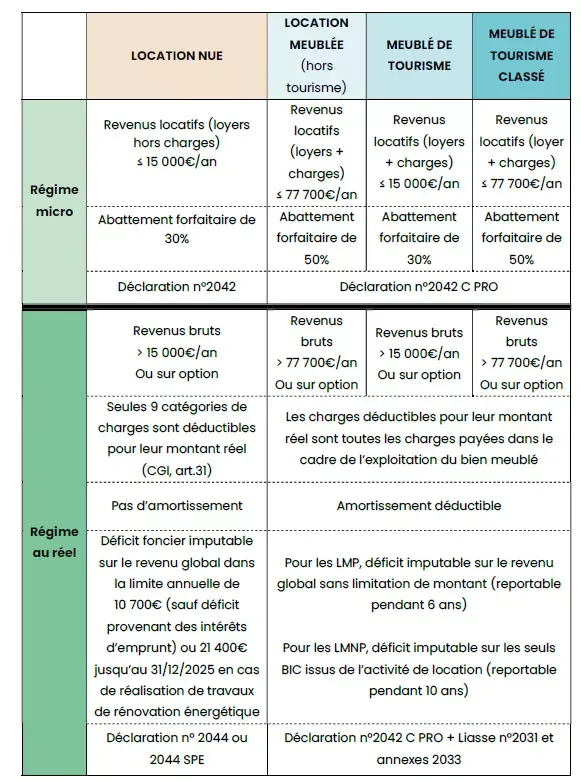
Location nue ou meublée, quel régime fiscal choisir?
Nous vous proposons une présentation rapide des régimes fiscaux.
La location nue:
La location de logements nus est une activité civile par nature qui relève de l’impôt sur le revenu dans la catégorie des revenus fonciers (CGI, art. 14).
Le revenu foncier peut être imposé soit selon le régime simplifié d’imposition dit « microfoncier», pour les titulaires de revenus fonciers ne dépassant pas un certain montant, soit selon le régime réel d’imposition.
La location meublée:
L'activité de location en meublé, qu'elle soit ou non exercée à titre professionnel, est une activité commerciale par nature qui relève de l'impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC) au sens des articles 34 et 35 5°bis du code général des impôts (CGI.).
Le loueur en meublé peut relever du régime des micro-entreprises dit régime « micro-BIC» si les revenus BIC ne dépassent pas certains seuils fixés à l'article 50-0 du CGI ou selon le régime réel (simplifié ou normal).
Le régime « micro » permet de déterminer de manière simple le bénéfice imposable en appliquant au revenu locatif réalisé un abattement forfaitaire réputé tenir compte de toutes les charges.
Source FNAIM
Pour plus de renseignements, n'hésitez pas à contacter notre service gestion.
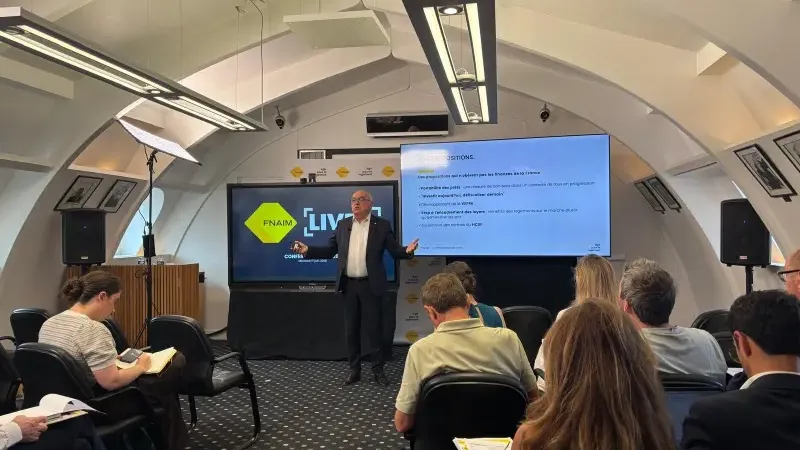
NOTE DE CONJONTURE DE LA FNAIM 2EME TRIMESTRE 2026
La reprise immobilière aura duré moins d’un an. En début d’année, les signaux étaient au vert : le marché avait redressé la tête après le creux de 2024,
DÉJÀ LA RENTRÉE
C’est la rentrée chez SOVAGIM ! Après un bel été à votre service, SOVAGIM reprend le rythme de la rentrée à Draguignan ! Septembre est souvent synonyme de
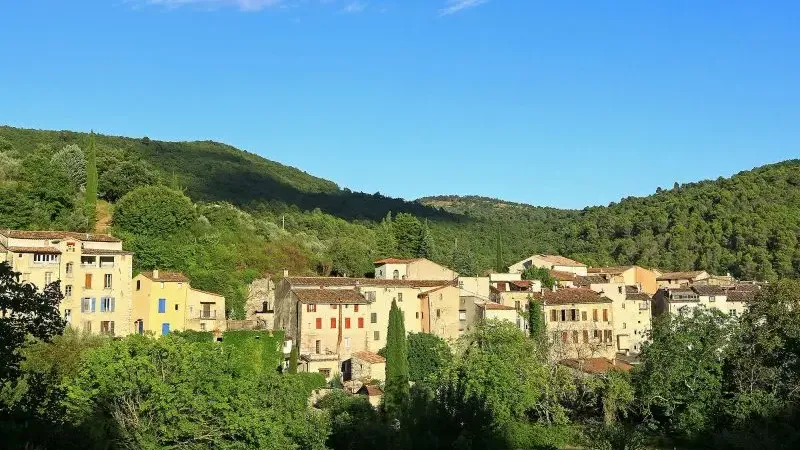
DECOUVERTE DES VILLAGES DE DRACENIE: MONTFERRAT
À seulement 20 minutes de Draguignan, Montferrat est un village provençal d'environ 1 600 habitants qui séduit par son authenticité, son calme et sa
LA SOVAGIM VOUS SOUHAITE DE BONNES VACANCES
Toute l'équipe de la SOVAGIM vous souhaite de passer de bonnes vacances, remplies de soleil, de détente et de bons moments. Notre agence vous accueille
PROPRIETAIRES BAILLEURS A DRAGUIGNAN : BIEN ESTIMER LE MONTANT
Le loyer d’un bien à Draguignan ne dépend pas uniquement d’une moyenne au m². Il résulte surtout d’une analyse précise du logement et du marché local. Le
LA SOVAGIM, PARTENAIRE DE GALIAN
La SOVAGIM, partenaire de GALIAN. Notre agence est couverte par les garanties de GALIAN, un acteur de référence dans la protection des professionnels de